
登录
注册

进入7月,市场交易主线由美伊冲突进一步转向能源冲击引发的二次通胀,以及美联储是否需要重新加息。美元仍有较强的利差与增长支撑,指数预计高位震荡;欧元受美欧政策分化压制,但相对英镑仍占优势;日元在干预与加息预期间博弈;人民币兑美元或以双向震荡为主,兑弱势货币仍可能相对强势。
美元:加息预期升温,7月或以高位震荡为主
欧元和英镑:欧央行已打开收紧窗口,欧元相对英镑仍占优
日元:逼近极端汇率,干预与加息信号决定阶段性方向
人民币:兑美元双向震荡,兑弱势货币或仍偏强
6月美元指数延续高位偏强走势,市场交易主线由美伊冲突逐步转向能源冲击引发的二次通胀,以及美联储是否需要重新加息。6月美联储议息会议维持联邦基金利率目标区间在3.50%–3.75%,但官员经济预测和点阵图显著上调了通胀与利率预测,年内加息一次已成为美联储的基准考虑。
展望7月,中东地缘冲突引发的通胀已成为本轮全球央行货币政策转向的驱动力,美国就业、消费和核心通胀有较高概率继续强于预期,市场或将进一步计价年内加息次数,推动美元指数再次上探。总体判断,7月美元仍有较强的利差和增长支撑;不过若油价大幅回落,美联储加息动力或会减弱,美元指数更可能呈现高位震荡形态。
6月欧洲央行将三项关键利率上调25个基点,是本轮能源冲击以来首次加息,并将2026年总体通胀预测上调至3.0%,预计能源成本将逐步向食品、商品和服务价格传导。能源价格上涨同时压缩居民实际收入和企业投资,欧元区面临“通胀上升、增长放缓”组合,市场认为后续收紧空间收窄,欧元兑美元承压明显,跌至一年多以来低位。
英镑:英国同样面对输入型通胀,但劳动力市场松动与需求疲弱限制连续加息空间。英国央行6月以7比2维持利率在3.75%,仅两名委员支持加息25个基点。
展望7月,预计美欧货币政策分化持续施压欧元;不过欧洲央行已重新打开收紧窗口,7月继续加息或释放后续加息信号的可能性高于英国央行,因此欧元相对英镑仍占优势。
6月日本央行将政策利率上调至1.0%,为1995年以来最高水平,但仍无法扭转日元弱势。美日政策利差、能源进口成本和日本财政扩张预期继续压制日元,美元兑日元接近近40年来的极端水平。日本政府此前已动用约11.7万亿日元进行外汇干预,但效果有限,说明单纯依靠干预和加息难以逆转利差驱动趋势。
随着汇率逼近162,日本财务省再次入市干预的概率上升;同时日本央行仍在购债(虽每季度削减,但2027年4月前不会完全停止),压制国债收益率上行空间。展望7月,若日本央行释放进一步加息信号,日元可能获得阶段性支撑;否则在美联储持续释放收紧信号的基准情形下,美元兑日元可能继续测试历史高位。
6月人民币延续温和升值。中国出口和制造业仍具韧性,贸易顺差及出口企业结汇构成重要支撑;香港推出5年期人民币国债期货,有利于丰富国际投资者风险管理工具、提升人民币资产吸引力。利率方面,中国人民银行6月继续维持一年期和五年期LPR在3.00%和3.50%不变,短期内利率水平较稳定。
7月展望:美联储加息预期将限制人民币升值空间,人民币兑美元以双向震荡为主;不过人民币兑日元等弱势货币仍可能保持相对强势。
总体而言,2026年7月外汇市场将在“通胀—加息”主线下高位震荡。跨境企业宜关注美元加息预期变化与油价回落风险,合理安排结汇节奏与多币种头寸。
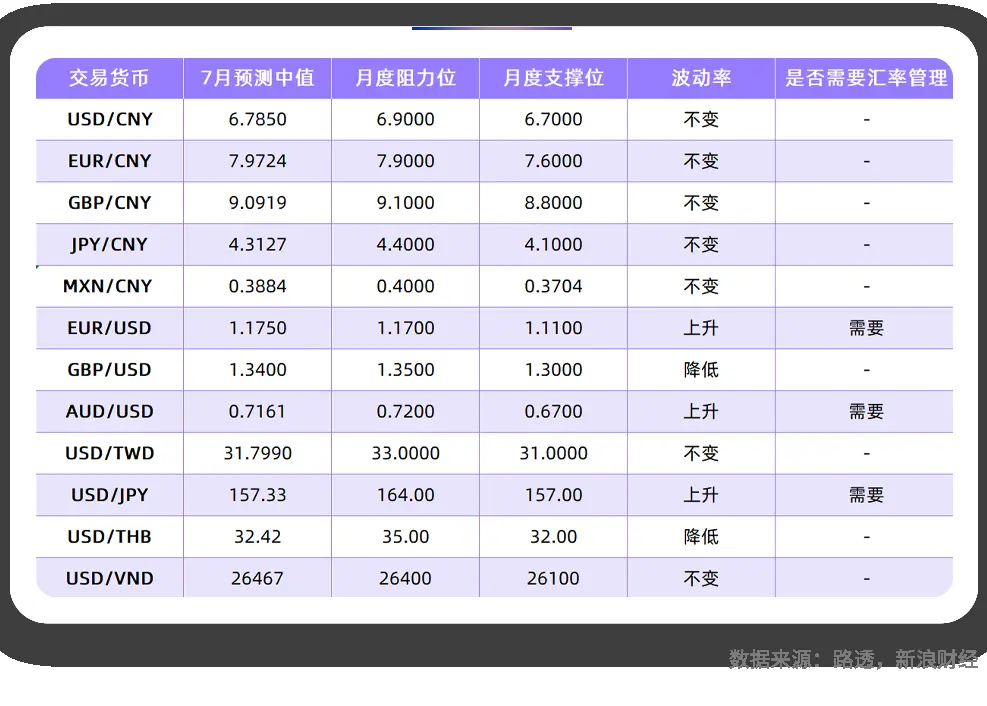
2026年7月全球主要货币汇率预测,数据来源:路透,新浪财经
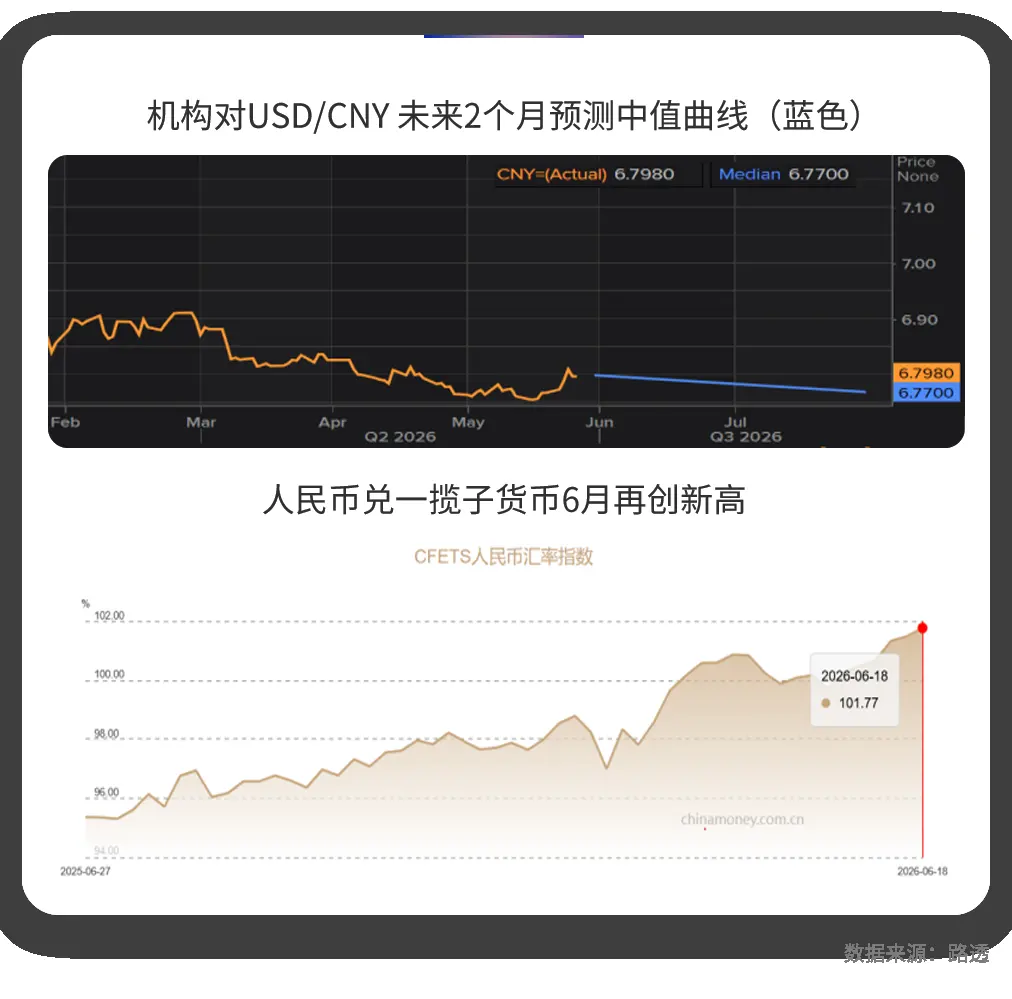
机构对USD/CNY未来2个月预测中值曲线(蓝色);人民币兑一揽子货币走势,数据来源:路透
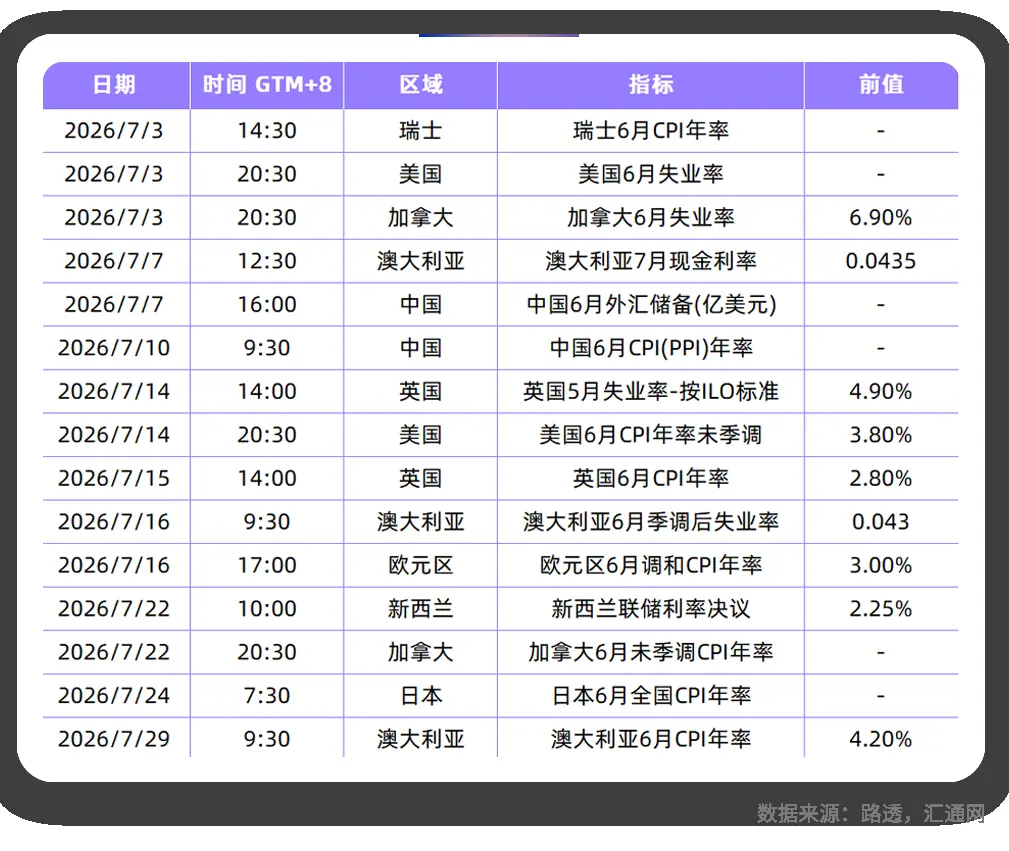
2026年7月关注数据,数据来源:路透,汇通网


 亚马逊
 TikTok Shop
 美客多